해외 파견 시 실손보험 해지 전 체크리스트
해외 파견을 앞두고 보험 문제로 고민하는 주재원이 많아요. 한국에서 병원비와 약값을 꾸준히 쓰거나 자녀와 함께 파견을 계획 중이라면 실손보험을 해지할지 더 고민돼요. 이 글에서는 실손보험으로 해외 병원비를 보장받을 수 있는지 알려 드려요. 실손보험을 해지할지 판단하는 기준과 해지 전 체크리스트도 소개해요.
| 이런 분께 도움이 돼요 어린 자녀와 함께 해외 파견을 앞두고 있는데, 해외 병원비를 보장받을 수 있는지 궁금해요. 파견 기간이 길고 회사가 의료보험을 지원해 주는데, 실손보험을 해지하는 게 좋을지 고민이에요. |
실손보험과 해외 병원비 보장
출처: freepik
실손보험의 뜻
실손보험은 ‘실손의료보험’의 줄임말이에요. 실비보험이라고도 불러요. 병원이나 약국에서 실제로 쓴 의료비를 보험 가입 금액 한도 안에서 보상해 주는 보험이에요. 국민건강보험이 보장하지 않는 비급여 항목이나 본인 부담 비용을 줄여 줘요. 그래서 ‘제2의 국민건강보험’이라고도 해요.
실손보험으로 해외 의료비는 원칙적으로 보장받을 수 없어요
실손보험은 국내에서 쓴 의료비를 보장하는 보험이에요. 그래서 원칙적으로 해외 의료비는 보장받을 수 없어요. 다만 2009년 10월 1일 이전에 가입한 1세대 가입자는 예외예요. 가입 시기와 약관에 따라 해외 의료비가 제한적으로 보장될 수 있어요. 2세대 이후 가입자는 해당하지 않아요.
해외에서 받은 치료비를 보장받고 싶다면 다른 보험을 활용할 수 있어요. 화재보험이나 암보험 같은 일반 보장성보험이나 해외여행자보험이 있어요.
해외 파견 때 실손보험 해지 기준
출처: freepik
해외 병원비는 실손보험으로 보장받을 수 없어요. 그래서 해외 주재원은 보험 해지를 고민하게 돼요. 실손보험을 해지할지 판단하는 기준을 소개해 드릴게요.
1세대 실손보험 가입자 여부
앞서 본 것처럼 1세대 가입자는 가입 시기와 약관에 따라 해외 의료비를 제한적으로 보장받을 수 있어요. 1세대 실손보험은 보험기간이 80세 혹은 100세까지로 매우 길어요. 해외 주재원 파견 계획이 있더라도 유지하는 것이 좋아요.
국내 의료기관 이용 계획 여부
해외 주재원도 연 1회 이상 귀국하면 한국 의료기관에 방문할 수 있어요. 이때 한국 의료기관에서 낸 병원비는 실손보험으로 보장받을 수 있어요. 한국에 연 1회 이상 귀국할 예정이라면 실손보험은 유지하는 것을 추천해요.
회사의 의료보험 제공 여부
기업의 복리후생 정책과 파견 형태에 따라 주재원 패키지에 의료보험을 포함하기도 해요. 파견국 의료비가 한국보다 비싸거나 의료 시스템이 열악하면 회사가 주재원과 가족의 의료비를 보장해 줘요. 회사가 가입해 주는 의료보험의 보장 범위에 따라 국내 실손보험을 유지하지 않기도 해요.
해외 파견 기간이 긴지 여부
파견 기간이 2년 미만의 단기라면 귀국 후 한국 병원 방문에 대비해 실손보험을 유지하는 것이 좋아요. 파견 기간이 2년 이상이고 귀국 여부가 불확실하며 한국을 자주 방문하지 않는다면 실손보험을 유지하지 않는 것을 추천해요. 다만 해지하기 전에 꼭 고려해야 할 사항이 있어요. 자세한 내용은 아래에서 확인해 보세요.
가족 단위 월 보험료 규모
가족과 함께하는 장기 해외 파견이라면 월 보험료 규모를 점검해 보는 것도 중요해요. 매달 내는 실손보험료가 크고 해외 병원비를 보장받을 수 있는 보장성 보험에 가입돼 있다면 파견 기간에 실손보험을 유지하지 않는 편이 더 경제적이에요.
실손보험 해지 전 고려해야 하는 리스크
출처: freepik
앞서 본 기준으로 실손보험을 유지하지 않는 편이 유리하다고 판단했다면 아래 주의사항도 꼭 확인해 주세요.
재가입 불가 가능성
실손보험은 새로 가입할 때 건강 상태 심사를 다시 거쳐야 해요. 해외 파견 생활 중 건강이 나빠졌다면 보험사가 재가입을 거절하거나 보장 범위를 제한할 수 있어요. 가입할 때 나이가 많을수록 해지 시점보다 더 비싼 보험료를 내야 해요.
귀국 후 검사 및 치료 비용 부담 증가
귀국 후에는 해외 생활 중에 미뤄 둔 건강검진, 치료, 수술, 예방접종 등을 한꺼번에 하는 경우가 많아요. 실손보험을 해지했다면 각종 검사와 치료비로 목돈을 써야 할 수 있어요. 귀국 과정에서 이미 지출이 많은데 의료비까지 더해지면 현금 흐름에 부담이 커질 수 있어요.
기존에 가입한 실손보험보다 혜택 축소
실손보험은 1세대부터 4세대까지 시간이 지나면서 상품 구조가 계속 바뀌었어요. 1~2세대보다 3~4세대의 자기부담률이 높아지고, 도수치료와 MRI 같은 비급여 진료 규제가 강화되었어요. 지금 신규 가입할 수 있는 실손보험은 4세대예요. 2026년에는 5세대 실손보험 출시가 예정되어 있어요. 비중증 비급여 보장의 자기부담률을 30%에서 50%까지 높이는 등 가입자 혜택이 줄어들어요. 지금 실손보험을 해지하고 출국하면 귀국 후 혜택이 줄어든 신규 실손보험에 가입해야 할 수 있어요.
실손보험 해지로 생길 수 있는 리스크를 살펴봤어요. 실손보험료는 당장 부담되지만, 길게 보면 유지하는 것이 더 합리적일 수 있어요. 장기 파견이거나 가족의 총보험료가 부담된다면 ‘납입중지제도’를 활용해 보세요. 납입중지제도는 일정 기간 보험료를 내지 않아도 계약을 유지하게 해 주는 제도예요. 약관에 따라 적용 가능 여부가 달라서, 가입한 보험사에 확인해야 해요.
해외 파견은 비자, 주거, 교육뿐 아니라 보험 유지와 가입까지 꼼꼼히 관리해야 해요. 그래야 불필요한 비용과 리스크를 줄일 수 있어요. 그런데 회사의 복지 제도, 파견국의 제도, 각자의 보험 약관이 복잡하게 얽혀 있어요. 개인이 혼자 판단하기는 어려워요.
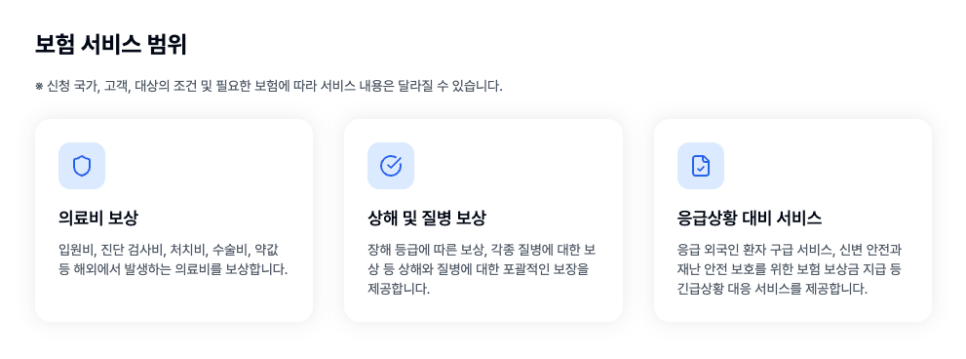
소프트랜더스는 리로케이션 플랫폼이에요. 주재원 파견에 필요한 비자, 이사, 해외 정착, 자녀 교육, 보험 등을 원스톱으로 제공해요. 해외 체류 중 질병과 사고에 대비한 보험 가입이나 상담이 필요하다면 소프트랜더스 얼라이언스가 도와 드려요.
체류 국가와 기간, 기존 보험 가입 현황, 가족 구성원 정보를 입력해 보세요. 국내외 보험 분야 얼라이언스의 견적을 받아 비교할 수 있어요.
해외 파견 전 보험 상담받기
해외주재원 이동 원스톱 솔루션, 소프트랜더스
해외 파견을 준비해야 한다면? | 더욱 많은 고객을 만나고 싶다면?
#소프트랜더스 #Softlanders #해외주재원 #주재원파견 #해외파견 #리로케이션